
لقجع يدافع عن موازنة 2027 ويؤكد احترام سنوية المالية بغلاف 350 مليار درهم
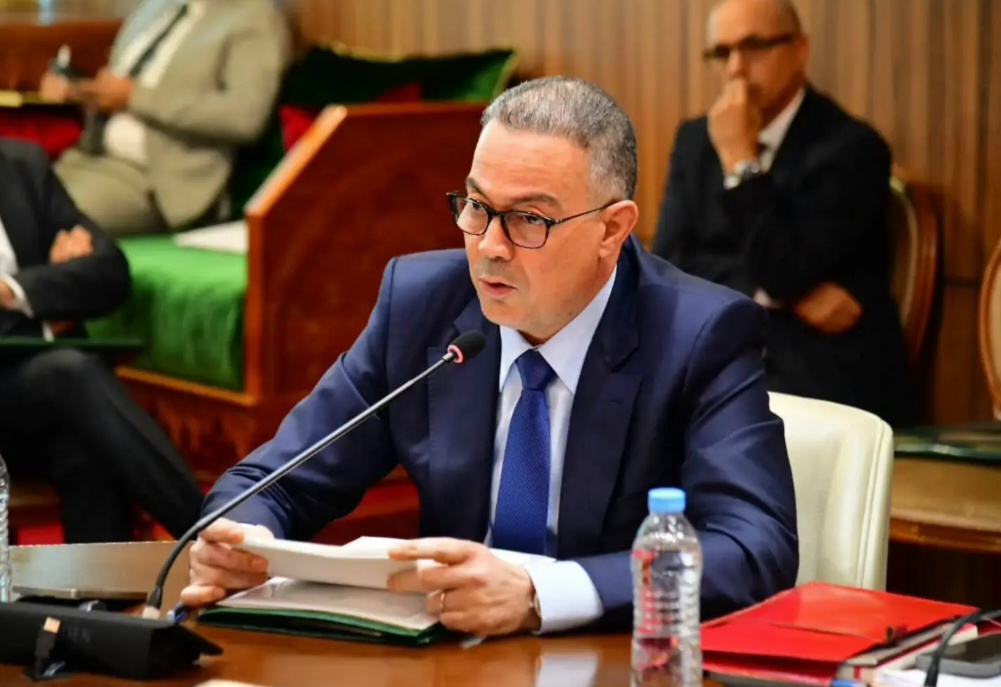
الرباط _ رد وزير الاقتصاد والمالية والنجاعة العمومية، فوزي لقجع، بقوة على منتقدي مشروع قانون المالية برسم سنة 2027 أمام لجنة المالية والتخطيط والتنمية الاقتصادية بمجلس المستشارين، مؤكدا أن الحكومة لن تنجر إلى خطاب الجذب نحو الماضي لأن أولويتها تقوم على مواجهة إشكالات المستقبل. وأوضح الوزير، خلال جلسة المناقشة، أن استمرار الدفاع عن سياسات سابقة تضررت ولفظتها صناديق الاقتراع يستهلك وقتا ثمينا كان الأجدر تخصيصه لبناء المستقبل.
ربط لقجع شعار تغيير المسار بواقع سياسة سابقة غلبت المصالح الفئوية وأدارت ظهرها للأغلبية الشعبية، في وقت أطلق فيه الملك مشروع الدولة الاجتماعية.
واعتبر المسؤول الحكومي أن التفاؤل الذي واكب إطلاق أوراش التغطية الاجتماعية اصطدم بواقع كشف عن تراجع القدرة الشرائية للأسر، وتدهور الخدمات الاجتماعية، وغموض آفاق الشباب، وهو ما جعل العودة إلى اختيارات تجاوزتها عجلة التطور أمرا غير مجد، حتى وإن أثار وصف الرأسمالية المتوحشة حفيظة البعض.
استند إعداد مشروع قانون المالية لسنة 2027، بحسب لقجع، إلى مرجعيات منفتحة على المستقبل تجمع بين التوجيهات الملكية، والبرنامج الحكومي، والنموذج التنموي. وبين أن هذا الانسجام يفرض إعادة ترتيب الأولويات، بحيث يدعو الإطار الملكي إلى إحداث انعطافة واضحة، ويدعو البرنامج الحكومي إلى تغيير المسار، مع الحفاظ على البعد التراكمي المؤسساتي للدولة.
تتوزع الأولويات الحكومية الجديدة على خمسة محاور برصد غلاف مالي إجمالي قدره 350 مليار درهم يغطي الولاية الحكومية كاملة، على أن يبلغ التنزيل السنوي 63 مليار درهم خلال السنة الأولى.
ورد لقجع على الانتقادات التي ترى في ذكر الغلاف الإجمالي للولاية خرقا للقانون التنظيمي لقانون المالية، معتبرا أن هذا الطرح يختزل النقاش في زاوية تقنية ضيقة، ويعكس الفارق بين حكومة سياسية وأخرى ذات طابع تقني سطحي، مع ضرورة الفصل بين التوصيف السياسي للمرحلة وبين التنزيل المقنن داخل الموازنة السنوية.
شدد الوزير على أن مشروع قانون المالية لسنة 2027 يحترم بالكامل القانون التنظيمي ومبدأ سنوية الميزانية وصدقيتها، ولا يفرض التزامات تخالف هذا المبدأ أو تصادر رقابة البرلمان. وأبرز أن الإجراء الوحيد الممتد تدريجيا إلى سنة 2031 يخص إصلاح الضريبة على الدخل، وهو مسار يظل منسجما مع السنوية لأنه يقبل التعديل في قوانين المالية اللاحقة.
دعم لقجع هذا التوجه باستحضار سوابق لدى حكومات سابقة اعتمدت البرمجة المتدرجة في إصلاح الضريبة على الشركات أو الرسوم الداخلية على الاستهلاك في مواد مثل التبغ، لما تمنحه هذه الآلية من وضوح للفاعلين الاقتصاديين والهيئات المعنية للاستعداد القبلي. واستند في ذلك إلى القانون التنظيمي لقانون المالية، ولا سيما المادتين 5 و6 الخاصتين بالبرمجة الميزانياتية لثلاث سنوات وتحيينها سنويا، والمادة 7 التي تكرس البعد المتعدد السنوات عبر التكاليف الممتدة واعتمادات الالتزام.