
وثيقة رسمية تفضح “تضليل” مستشار “البيجيدي” وتعري ادعاءاته وتكشف طفرة تاريخية في مالية مكناس
مكناس – شهدت منصة النقاش السياسي بقاعة الجلسات خلال الدورة العادية لشهر أكتوبر بجماعة مكناس مشاهد من التضليل المالي وسوء التقدير السياسي، وذلك عقب المداخلة المشحونة للفاعل السياسي ومستشار حزب العدالة والتنمية، محمد أشكود، والذي سارع إلى توصيف حجم الباقي استخلاصه بالجماعة بأنه فضيحة بكل المعايير. غير أن الرجوع الفوري إلى الوثيقة الرسمية التأطيرية المعنونة بالباقي استخلاصه بجماعة مكناس، يكشف بالأرقام والنسب المئوية الدقيقة حجما هائلا من المغالطة، ويضع ادعاءات المستشار في مواجهة صريحة مع الحقائق المالية والتقنية التي لا تقبل التأويل.
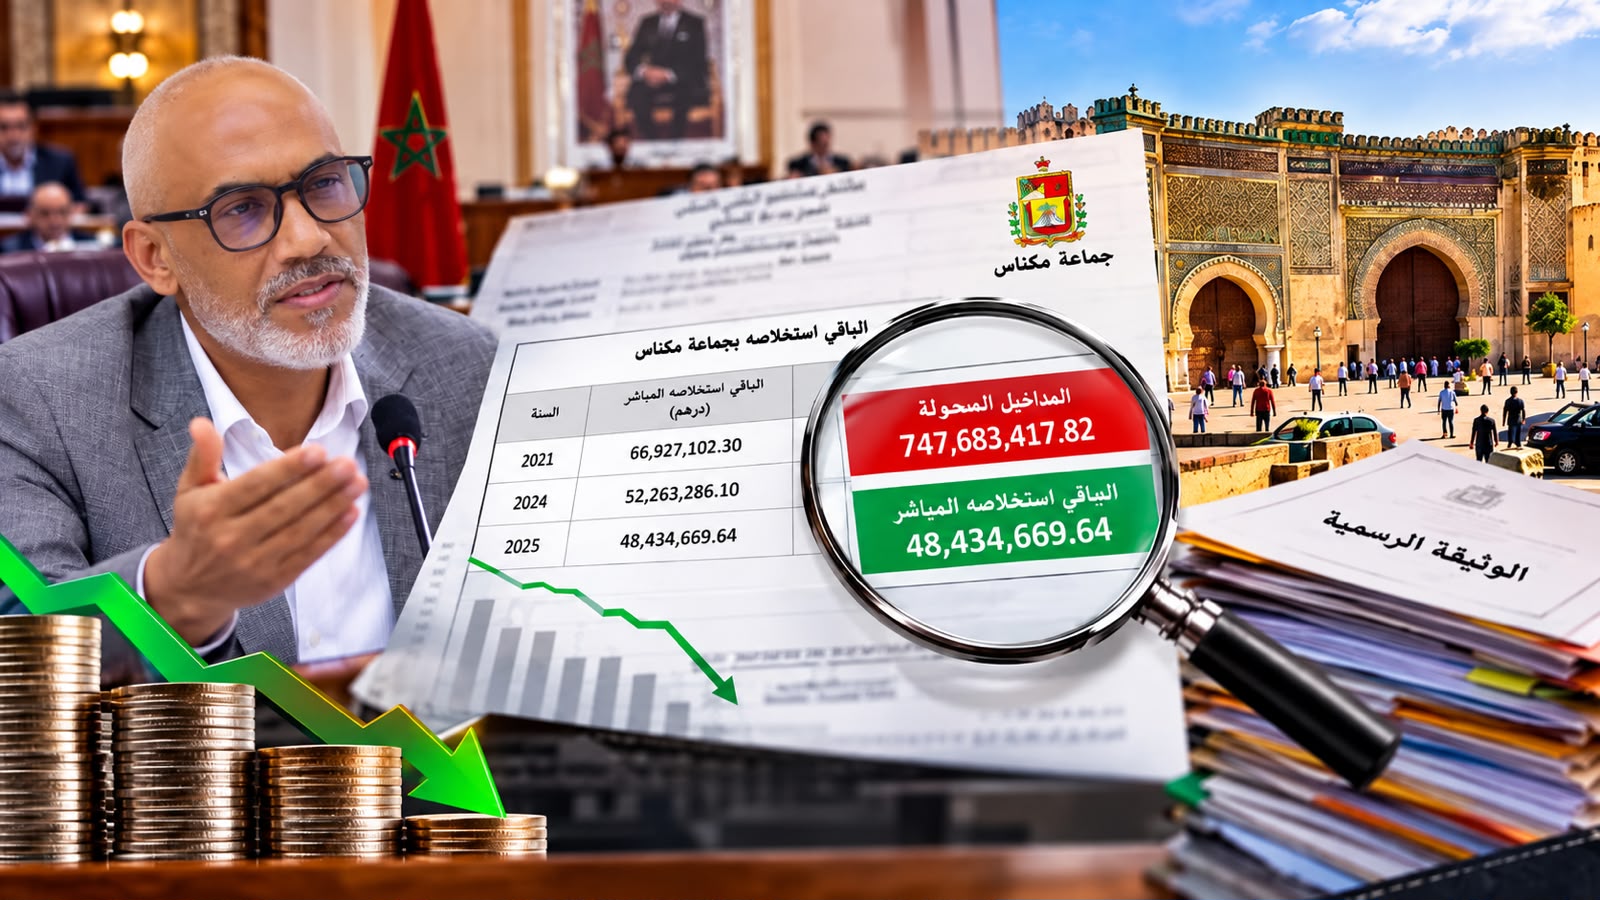
هذا وتظهر القراءة المتفحصة والموضوعية للبيانات المترابطة بالوثيقة المذكورة تمييزا جوهريا بين فئتين من المداخيل، وهو التمييز الذي تحاشى المستشار بسطه أمام الرأي العام. فالمداخيل المحولة التي تمثل الكتلة الحجمية الأكبر من الباقي استخلاصه لدى المحاسب العمومي، بلغت سنة 2025 ما مجموعه 747,683,417.82 درهم، أي أزيد من 74.7 مليار سنتيم. هذه المبالغ تشمل الضرائب والرسوم التي تباشر السلطات الجبائية التابعة للدولة مساطر ربطها وتصفيتها واستخلاصها، ولا تملك الجماعة ولا أطقمها الإدارية أي سلطة قانونية أو آلية تنفيذية للتدخل في تحصيلها أو فرض التنزيل المباشر بشأنها.
وفي مقابل ذلك، تورد الوثيقة الرسمية أن الباقي استخلاصه المباشر المرتبط بالمداخيل المدبرة من طرف الجماعة نفسها شهد تراجعا استثنائيا وغير مسبوق، حيث انخفض المبلغ من 66,927,102.30 درهم سنة 2021 إلى 48,434,669.64 درهم سنة 2025. وهذا يعني تجنيد مجهود إداري وجبائي جبار أدى إلى كسر سقف 50 مليون درهم ليكون أول نزول تاريخي للباقي استخلاصه الذاتي إلى هذا المستوى الأدنى، مع تسجيل نسبة تطور تنازلية ومستمرة بلغت ناقص 8 بالمائة سنة 2024 وناقص 5 بالمائة سنة 2025، مما يعكس تحسنا حثيثا ونجاعة عالية لمصالح الوعاء والتحصيل التابعة للجماعة.
وفي الوقت الذي كان يتطلب فيه الحس المؤسسي تقديم شهادة تنويه وإشادة بأطر الجماعة وموظفي مصلحة الاستخلاص الذين حققوا هذه الطفرة الميدانية وحافظوا على المنحنى التنازلي للديون المباشرة، اختار المستشار المذكور الركوب على إجمالي الرقم البالغ 796 مليون درهم لإيهام الرأي العام بأن الجماعة تعيش عجزا هائلا في تحصيل مستحقاتها.
وتستمد هذه الخرجة خطورتها من كونها تصدر عن مستشار سبق له أن تولى رئاسة لجنة المالية بالجماعة، وهو الموقع الذي يفترض أنه أكسبه حنكة وخبرة تقنية تتيح له التمييز بوضوح بين المداخيل الذاتية المباشرة والمداخيل المحولة الخاضعة لأجهزة الدولة الجبائية.
أمام هذه الفجوة الصارخة بين الحقائق المالية الموثقة والخطاب المضلل تحت قبة المجلس، تقف مصداقية المستشار أمام مسألة إحراج حقيقية، إذ كيف يصنف نجاح الجماعة في تخفيض باقي استخلاصها الذاتي إلى أقل من 4.8 مليارات سنتيم كـ “فضيحة” وهو إنجاز غير مسبوق؟ وهل يعقل أن يغفل رئيس سابق للجنة المالية عن التمييز التقني بين خانتين واضحتين في وثيقة رسمية، أم أن الأمر يتعدى السهو إلى ممارسة تدليس متعمد يروم استغفال الرأي العام وتحقيق كسب سياسوي عابر؟ الأخطر من ذلك، أن هذا التناقض الصارخ يدفع المتتبع للشأن المحلي إلى التساؤل باستغراب، هل بات هذا الفاعل السياسي بحاجة ماسة إلى الاستفادة من دورات تكوينية أساسية في كيفية قراءة وتفكيك وثائق الميزانية والمالية المحلية قبل اعتلاء منبر المداخلات لمخاطبة الرأي العام؟ ولعل القراءة المتأنية للمعطيات المالية تظهر بوضوح أن ما حدث لم يكن سوى محاولة لبناء أمجاد سياسية وهمية عبر التلاعب بالمعطيات وإخفاء الحقائق الساطعة التي تثبت أن الجماعة تخطو خطوات جادة نحو ضبط ماليتها الذاتية وترشيد استخلاصاتها، فيما تظل المحاولات القائمة على التضليل والجهل المالي مجرد ظواهر صوتية تتهاوى أمام صخرة الأرقام والبيانات الموثقة.